Como acionar o Seguro Auto: passo a passo depois de um sinistro
Se você precisa entender como acionar o Seguro Auto depois de uma batida, roubo, furto, enchente ou outro evento envolvendo o veículo, o primeiro passo não é pensar na franquia. É garantir a segurança das pessoas envolvidas.
Depois disso, registre o ocorrido, comunique a corretora ou seguradora e siga o procedimento indicado para análise do sinistro.
Como acionar o Seguro Auto?
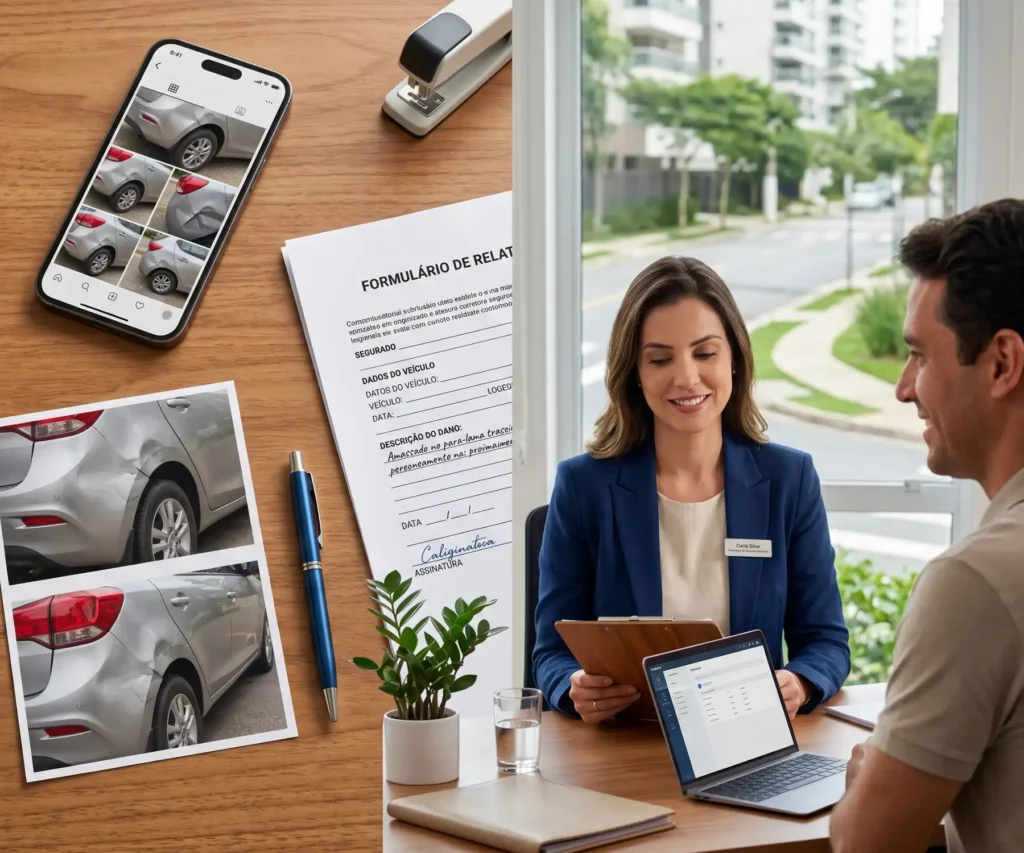
De forma geral, para entender como acionar o Seguro Auto, o processo começa com a comunicação do ocorrido à corretora ou seguradora.
Depois, serão solicitadas informações sobre o evento e, conforme o caso, documentos, fotos, dados de terceiros e outras informações necessárias para a análise.
O fluxo costuma ser: cuide da segurança → registre o ocorrido → reúna informações → comunique o sinistro → envie os documentos solicitados → aguarde a análise → siga as orientações para reparo ou indenização.
Cada evento pode exigir informações e procedimentos diferentes, mas a lógica geral permanece semelhante.
Ocorre uma batida, roubo, furto, enchente ou outro evento que pode envolver uma cobertura contratada.
Antes de pensar no veículo ou na franquia, cuide das pessoas e das providências urgentes.
Registre o ocorrido e envie fotos, dados, boletim e demais documentos quando forem solicitados.
O evento, os danos, a documentação e as coberturas contratadas são avaliados antes do desfecho.
O que fazer imediatamente depois de um acidente
Antes de tudo, antes de pensar no veículo, verifique se alguém precisa de atendimento.
Em seguida, priorize segurança das pessoas, atendimento médico quando necessário, sinalização do local quando for possível e seguro, acionamento das autoridades competentes quando a situação exigir e prevenção de novos acidentes.
Nenhuma foto do carro vale colocar alguém em risco.
Quais informações vale reunir no local?
Depois disso, quando for possível e seguro, registre informações que ajudem a explicar o que aconteceu.
Por exemplo, pode ser útil reunir fotos dos veículos e danos, placa dos envolvidos, local do acidente, data e horário, contato dos motoristas, informações de terceiros, testemunhas quando existirem e outros registros relevantes.
Por isso, evite alterar a cena apenas para produzir imagens quando isso não for necessário ou seguro.
Houve outro veículo ou outra pessoa envolvida?
Nesse caso, reúna os dados necessários para identificar os envolvidos.
Também é importante não prometer pagamento, reparo ou cobertura antes da análise do seguro.
Registrar corretamente o ocorrido é diferente de assumir antecipadamente uma obrigação financeira.
Precisa fazer boletim de ocorrência para acionar o seguro?
Depende do tipo de evento e das circunstâncias.
Por exemplo, em determinadas situações, o registro da ocorrência pode ser necessário ou recomendado.
Por isso, casos envolvendo vítimas, roubo ou furto, conflitos entre envolvidos, situações exigidas pelas autoridades e outras circunstâncias específicas merecem atenção especial.
A corretora ou seguradora também poderá informar quais documentos serão necessários para o processo.
O que fazer se o carro for roubado ou furtado?
1. Priorize sua segurança
Em caso de roubo, não reaja para tentar proteger o veículo.
2. Registre a ocorrência
Siga o procedimento adequado para comunicar o fato às autoridades.
3. Avise o seguro
Entre em contato com a corretora ou seguradora.
4. Envie os documentos solicitados
A relação pode variar conforme o evento e a companhia.
5. Acompanhe a recuperação ou análise
Se o veículo for recuperado, pode seguir para avaliação de danos. Se não for, poderá existir análise de indenização integral conforme a cobertura.
O que fazer se o carro for atingido por enchente?
Não coloque sua segurança em risco para tentar retirar o veículo de uma área perigosa.
Quando for possível, evite insistir em ligar o carro após entrada significativa de água, registre os danos, comunique a seguradora, solicite assistência ou guincho quando necessário e siga as orientações para avaliação.
Preciso chamar assistência ou abrir sinistro?
São coisas diferentes.
| Situação | Caminho possível |
|---|---|
| Carro parou por pane | Assistência pode ajudar |
| Precisa de guincho | Assistência |
| Houve dano coberto no veículo | Aviso de sinistro |
| Batida com terceiros | Sinistro + possível terceiros |
| Roubo ou furto | Sinistro |
| Veículo alagado | Assistência + análise de sinistro |
| Apenas bateria descarregada | Assistência, conforme plano |
Ainda assim, em alguns casos, assistência e sinistro acontecem ao mesmo tempo.
O que é aviso de sinistro?
É a comunicação formal à seguradora de que ocorreu um evento que poderá envolver uma cobertura contratada.
Depois disso, a abertura normalmente gera um protocolo ou número de acompanhamento. Esse registro será utilizado durante as etapas seguintes da análise.
O que normalmente é informado ao abrir um sinistro?
Por exemplo, dependendo do caso, podem ser pedidos dados do segurado e do veículo, data e horário, local, descrição do ocorrido, informações dos envolvidos, fotos, boletim de ocorrência quando aplicável, dados bancários ou documentos adicionais em determinados processos.
Por isso, a lista exata varia conforme seguradora e tipo de evento.
Quais documentos são necessários para acionar o seguro?
Não existe uma lista universal.
Nesse sentido, a documentação depende de fatores como colisão, roubo ou furto, perda total, terceiros, veículo financiado, propriedade do automóvel e tipo de indenização.
Além disso, envie exatamente o que for solicitado e mantenha cópia ou registro dos documentos entregues.
O que acontece depois que o sinistro é aberto?
Em seguida, a seguradora analisará o ocorrido e verificará a relação entre o evento e as coberturas contratadas.
Por exemplo, podem entrar na análise relato do evento, danos encontrados, documentos, perfil contratado, coberturas, limites, franquia, circunstâncias e condições da apólice.
Abrir um sinistro não significa aprovação automática da indenização.
O carro precisa passar por vistoria depois do acidente?
Pode haver necessidade de avaliação dos danos conforme o procedimento da seguradora.
Dessa forma, essa análise ajuda a identificar extensão do dano, peças afetadas, possibilidade de reparação, orçamento e relação com o evento comunicado.
Por isso, não inicie reparos importantes por conta própria antes de entender o procedimento quando pretende utilizar a cobertura do seguro.
Posso escolher a oficina para consertar meu carro?
A possibilidade e as condições de escolha dependem da contratação e do processo da seguradora.
Por exemplo, podem existir oficinas referenciadas, oficina escolhida pelo cliente e regras específicas de orçamento e autorização.
Assim, antes de deixar o carro para reparação, confirme como o processo funcionará.
O que significa oficina referenciada?
É uma oficina que integra a rede utilizada ou indicada pela seguradora para determinados atendimentos.
Por isso, condições, benefícios e funcionamento podem variar.
A existência de uma rede referenciada não significa que todas as apólices tenham exatamente as mesmas regras de escolha.
A seguradora precisa avaliar o orçamento do conserto?
Nesse caso, em um reparo coberto, o orçamento e os danos normalmente passam por análise antes da autorização.
Assim, a finalidade é verificar quais reparos estão relacionados ao sinistro e como serão tratados conforme a cobertura.
Quando entra a franquia no sinistro?
Por exemplo, em determinados reparos parciais do próprio veículo, pode existir franquia conforme a apólice.
Ela não deve ser confundida com mensalidade, valor da indenização, cobertura para terceiros ou negativa do sinistro.
Como funciona o atendimento ao terceiro?
Nesse caso, quando existe cobertura adequada, a seguradora pode orientar sobre o procedimento para análise do dano causado a terceiros.
O terceiro poderá precisar fornecer identificação, dados do veículo, informações do acidente, documentos, orçamento ou outras informações solicitadas.
Por isso, a abertura e análise não significam aprovação automática do pagamento.
E se o carro não tiver reparo viável dentro dos critérios do seguro?
O sinistro pode seguir para análise de indenização integral quando os critérios previstos forem atendidos.
Além disso, nesse processo, podem existir etapas adicionais relacionadas a documentação, propriedade, financiamento, regularização e critério de indenização.
Quanto tempo demora um sinistro do Seguro Auto?
Existem prazos legais para a seguradora se manifestar sobre a cobertura e, reconhecida a cobertura, para pagar a indenização. Pela Lei nº 15.040/2024, a regra geral é de até 30 dias para cada uma dessas etapas, contados conforme os requisitos legais e documentais.
Em seguros de veículos automotores, pedidos justificados de documentos complementares podem suspender esses prazos uma vez, recomeçando a contagem após o atendimento da solicitação.
A duração operacional total do processo ainda pode variar conforme documentação, vistoria, reparação, terceiros, financiamento e outras circunstâncias. Guarde protocolos e acompanhe os prazos pelos canais da seguradora e da corretora.
Como acompanhar o sinistro?
Guarde número do sinistro, protocolos, datas de contato, documentos enviados, orientações recebidas, autorizações, informações da oficina e demais registros importantes.
Por isso, ter essas informações organizadas facilita muito o acompanhamento.
Quando posso pedir carro reserva?
Se o benefício foi contratado e o sinistro atende às condições previstas, pode ser possível utilizá-lo.
O momento da liberação, quantidade de dias e categoria dependem das regras da proposta.
O que evitar depois de um sinistro
Evite prometer pagamento ao terceiro sem entender a cobertura, autorizar reparo importante sem conhecer o procedimento, omitir informações relevantes, alterar a versão do ocorrido, enviar documentos incompletos de forma deliberada, abandonar o acompanhamento ou assumir que tudo será automaticamente coberto.
Em resumo, informações claras e consistentes ajudam o processo.
O que fazer se a seguradora informar que não há cobertura?
Antes de tudo, entenda exatamente o motivo apresentado.
Peça a fundamentação da decisão, confira sua apólice, verifique a cobertura envolvida, revise os documentos enviados, peça esclarecimentos à seguradora ou corretora e utilize os canais formais disponíveis quando necessário.
Veja situações em que o Seguro Auto pode não cobrir um evento
Do acidente à conclusão: como funciona um sinistro
| Etapa | O que acontece |
|---|---|
| 1. Evento | Ocorre batida, roubo, enchente ou outro fato |
| 2. Segurança | Pessoas vêm primeiro |
| 3. Registro | Reunir informações quando possível |
| 4. Comunicação | Avisar corretora ou seguradora |
| 5. Documentação | Enviar o que for solicitado |
| 6. Análise | Seguradora verifica evento e cobertura |
| 7. Avaliação | Danos, orçamento ou indenização são analisados |
| 8. Franquia/limites | Condições aplicáveis são verificadas |
| 9. Solução | Reparo, indenização ou outro desfecho |
| 10. Acompanhamento | Protocolos e atualizações até a conclusão |
Qual é o papel da corretora durante um sinistro?
A seguradora é responsável pela análise do sinistro e pela decisão sobre a cobertura conforme o contrato.
Nesse contexto, a corretora pode ajudar o cliente a navegar pelo processo.
Na Aprova Seguro, o atendimento pode ajudar a entender qual canal utilizar, organizar informações, esclarecer etapas, acompanhar solicitações, interpretar pontos da apólice e facilitar a comunicação durante o processo.
Por isso, a corretora não substitui a decisão da seguradora, mas pode reduzir a confusão durante um momento em que o cliente já tem um problema para resolver.
Dúvidas sobre como acionar o Seguro Auto
Preciso ligar para a seguradora imediatamente?
A comunicação deve ser feita assim que for possível, depois de cuidar da segurança e das providências urgentes.
Posso acionar pela corretora?
A corretora pode orientar e auxiliar no processo, conforme os canais e procedimentos disponíveis.
Preciso fazer BO?
Depende do tipo de evento e das circunstâncias. Roubo, furto, acidentes com vítimas e outras situações podem exigir procedimentos específicos.
Preciso mandar fotos?
Fotos podem ser solicitadas e também ajudar a documentar o ocorrido. Siga as orientações da seguradora.
Posso consertar o carro antes de avisar o seguro?
Se pretende utilizar a cobertura, é recomendável seguir o procedimento de análise antes de iniciar reparos importantes por conta própria.
Preciso pagar franquia na hora que abro o sinistro?
Não necessariamente. A franquia está ligada a determinados reparos e ao procedimento previsto na apólice, não simplesmente ao ato de comunicar o evento.
Posso escolher minha oficina?
Depende das condições da contratação e do procedimento da seguradora.
Quanto tempo demora para o seguro autorizar o conserto?
O tempo varia conforme avaliação, documentação, orçamento e complexidade do sinistro.
Terceiro pode falar diretamente com a seguradora?
Quando existe processo para atendimento de terceiros, a seguradora orientará os canais e documentos necessários.
Abrir sinistro garante que o seguro vai pagar?
Não. A abertura inicia o processo de análise da cobertura e das circunstâncias do evento.
Entenda o que acontece em cada tipo de sinistro
Seguro cobre batida?
Veja colisão, terceiros e franquia.
Seguro contra roubo e furto
Entenda o processo quando o veículo desaparece.
Seguro cobre enchente?
Veja o que fazer quando há entrada de água.
Perda total e Tabela FIPE
Entenda a indenização integral.
O que o Seguro Auto não cobre
Veja exclusões e possíveis negativas.
Seguro Auto
Conheça a página principal de cotação.
Seguro bom também precisa funcionar quando você precisa usar
Por fim, saber como acionar o Seguro Auto também faz parte de uma boa contratação. Vale comparar não apenas preço, mas cobertura, franquia, limites, assistência e condições do produto. A Aprova Seguro ajuda você a entender essas diferenças antes de escolher.