Seguro Auto cobre enchente? Entenda alagamento, granizo e outros eventos da natureza
O Seguro Auto pode proteger o veículo contra determinados danos causados por enchente, alagamento e outros eventos da natureza, desde que esses riscos estejam incluídos na cobertura contratada.
O que aconteceu com o carro e as condições do evento também fazem parte da análise do sinistro.
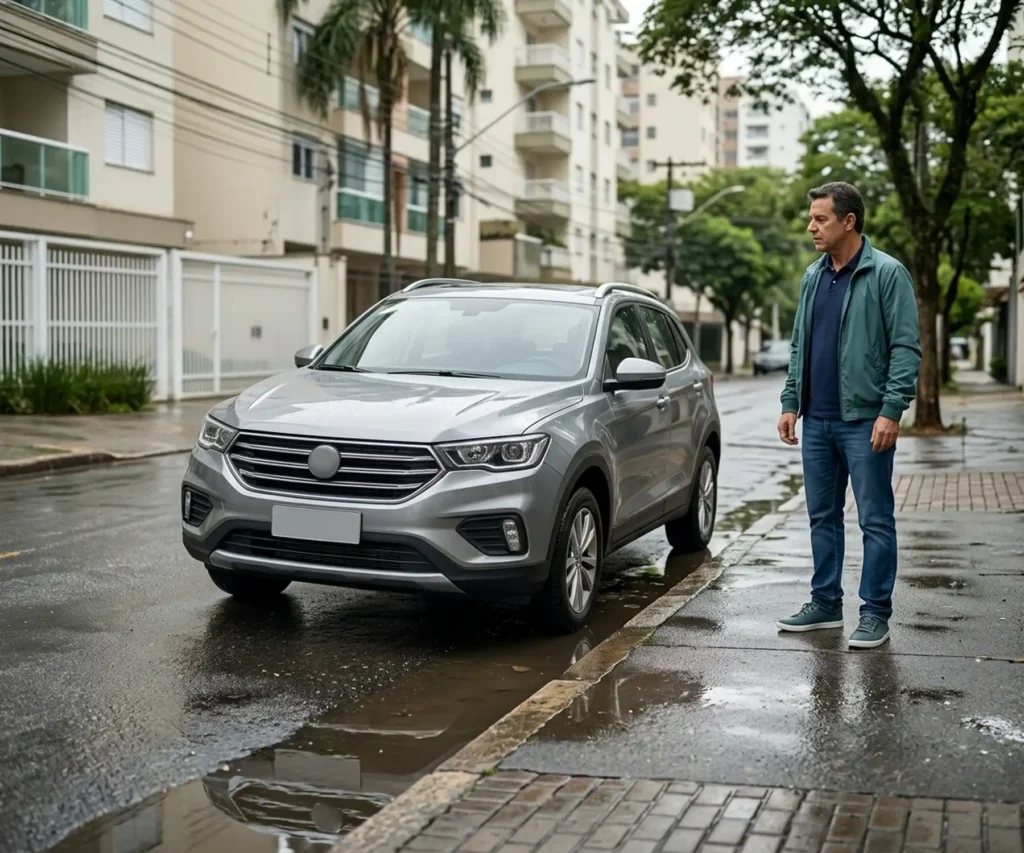
Seguro de carro cobre enchente e alagamento?
Pode cobrir. Em seguros que possuem cobertura adequada para o casco, determinados danos provocados por enchente ou alagamento podem estar protegidos conforme as condições da apólice.
Por isso, a pergunta correta não é apenas “meu carro tem seguro?”, mas também: “a cobertura que eu contratei protege esse tipo de evento?”
Ter Seguro Auto não significa que todo dano causado por água, granizo ou tempestade estará automaticamente coberto.
Enchente, alagamento, granizo, queda de árvore ou outro evento relacionado à natureza.
É preciso verificar se aquele tipo de evento está previsto na proteção do veículo e em quais condições.
A seguradora considera os danos, as circunstâncias do evento, a cobertura contratada e as condições da apólice.
Quais danos naturais podem entrar no Seguro Auto?
Dependendo do produto contratado, podem existir proteções relacionadas a enchente, alagamento, granizo, queda de árvore, danos provocados por determinadas tempestades e outros eventos previstos na cobertura do veículo.
A lista exata não deve ser presumida. Ela precisa ser confirmada na proposta e nas condições da apólice.
Evento da natureza: o que verificar no seguro
| Situação | Pode existir cobertura? | O que verificar |
|---|---|---|
| Carro atingido por enchente | Sim, dependendo da contratação | Cobertura do casco e condições |
| Água invade veículo estacionado | Pode haver | Evento coberto e extensão dos danos |
| Carro fica submerso | Pode haver | Danos e eventual critério de indenização integral |
| Granizo amassa a carroceria | Pode haver | Cobertura contratada e reparação |
| Árvore cai sobre o carro | Pode haver | Circunstâncias e cobertura do veículo |
| Temporal provoca danos | Pode haver | Qual evento causou o dano |
| Motor apresenta problema após contato com água | Depende | Causa do dano e análise do sinistro |
| Motorista entra em área claramente alagada | Exige análise cuidadosa | Circunstâncias, conduta e condições da apólice |
O fato de um dano acontecer durante uma chuva forte não significa automaticamente que qualquer consequência estará coberta.
Se o carro estiver estacionado e uma enchente atingir o veículo, o seguro pode cobrir?
Pode haver cobertura quando o evento está protegido pela apólice.
Nesse cenário, a seguradora analisará os danos e verificará se o reparo é possível ou se o caso atende aos critérios aplicáveis para uma indenização integral.
E se eu estiver dirigindo quando encontrar um alagamento?
A situação precisa ser analisada conforme as circunstâncias. Existe diferença entre ser surpreendido por uma situação de alagamento e deliberadamente expor o veículo a um risco evidente.
Por isso, não é adequado afirmar que “entrou na água, perdeu o seguro” nem que “se tem cobertura, pode atravessar qualquer enchente”.
A existência do seguro não elimina a obrigação de evitar ampliar um risco quando isso for possível com segurança.
Devo tentar atravessar uma rua alagada porque tenho seguro?
Não.
Além do risco de danos ao carro, uma área alagada pode representar risco grave para motorista e passageiros. A profundidade, a correnteza, buracos e obstáculos podem não ser visíveis.
Se houver alternativa segura, evitar entrar em uma área alagada é a decisão mais prudente.
Se entrar água no motor, o Seguro Auto cobre?
Depende da causa e das circunstâncias. Um dano mecânico decorrente diretamente de um evento coberto pode receber tratamento diferente de uma falha mecânica comum ou de um problema relacionado à manutenção.
Por isso, o simples diagnóstico de “motor danificado” não responde sozinho se existe cobertura.
Veja quando Seguro Auto pode ou não cobrir motor fundido e quebra mecânica
O carro alagou. Devo tentar ligar o motor?
Se o veículo sofreu entrada significativa de água, insistir em ligá-lo pode ampliar os danos.
O mais seguro é evitar novas tentativas e buscar orientação profissional ou assistência. Quando houver seguro, entre em contato com a corretora ou seguradora para receber as orientações adequadas ao caso.
Seguro Auto cobre granizo?
Danos causados por granizo podem estar incluídos em uma cobertura adequada do veículo, dependendo da contratação.
A seguradora analisará os danos, a cobertura existente e a forma apropriada de reparação.
Seguro cobre árvore que cai em cima do carro?
Pode cobrir, quando o dano decorre de um evento protegido pela cobertura contratada.
Nesse tipo de situação, é importante registrar o ocorrido e evitar remover o veículo ou objetos de maneira que crie novos riscos, salvo quando necessário por segurança ou orientação das autoridades.
Um carro alagado pode dar perda total?
Pode. A entrada de água não significa automaticamente perda total, mas os danos podem ser suficientemente extensos para que o sinistro seja analisado como indenização integral, conforme os critérios previstos na contratação.
Em outros casos, o veículo pode ser reparável.
Tem franquia em danos causados por enchente?
Se o evento resultar em um reparo parcial coberto do próprio veículo, pode existir franquia conforme a apólice.
Se houver indenização integral, a lógica pode ser diferente daquela aplicada aos reparos parciais.
O que pode acontecer quando o carro é reparável?
Se os danos estiverem cobertos e o veículo puder ser reparado, a seguradora poderá seguir o processo previsto para reparação.
Nesse cenário, serão avaliados extensão dos danos, itens atingidos, orçamento do reparo, franquia aplicável e condições da cobertura.
Seguro pode cobrir interior, elétrica e componentes afetados pela água?
Pode haver cobertura para danos diretamente relacionados ao evento protegido, dependendo da apólice e da análise do sinistro.
Água pode afetar acabamento interno, componentes elétricos, módulos eletrônicos, sistemas mecânicos, bancos e revestimentos.
A extensão e a origem dos danos precisam ser avaliadas tecnicamente.
Meu carro foi atingido por enchente. O que fazer?
1. Priorize a segurança
Não permaneça em local de risco por causa do veículo.
2. Evite tentar ligar o carro
Especialmente quando houve entrada significativa de água.
3. Registre a situação quando for seguro
Fotos e informações sobre o ocorrido podem ajudar no processo.
4. Entre em contato com corretora ou seguradora
Informe o evento e siga as orientações recebidas.
5. Utilize assistência se necessário
Se houver serviço disponível, pode ser necessário remover o veículo com guincho.
Erros que podem aumentar o prejuízo depois de um alagamento
Evite insistir em dar partida em veículo com entrada de água, tentar atravessar correnteza, permanecer próximo ao carro se houver risco elétrico ou estrutural, desmontar o veículo antes de receber orientação quando isso puder prejudicar a avaliação e tomar decisões apenas para “testar se o carro ainda funciona”.
A prioridade deve ser sempre a segurança das pessoas.
Preciso de cobertura compreensiva para ter proteção contra enchente?
Eventos naturais costumam estar relacionados à proteção do próprio veículo, mas o enquadramento e o conjunto de riscos dependem do produto contratado.
Por isso, em vez de confiar apenas no nome comercial da cobertura, confirme quais eventos realmente estão incluídos.
Seguro completo sempre cobre enchente?
Não se deve presumir. “Seguro completo” é uma expressão informal. O que vale é a cobertura efetivamente contratada e o que está previsto na apólice.
Existe situação em que um dano por água pode não ser coberto?
Pode existir. A seguradora analisa o evento com base nas coberturas, condições e circunstâncias do sinistro.
Situações relacionadas a risco não contratado, exclusões previstas, informações incorretas ou atuação que possa ter aumentado o dano podem fazer parte da análise.
Isso não significa que todo erro do motorista gere automaticamente uma negativa. Cada caso precisa ser analisado de acordo com os fatos e o contrato.
Se enchente preocupa você, o que verificar antes de contratar
| Pergunta | O que conferir |
|---|---|
| O próprio veículo está protegido? | Cobertura do casco |
| Enchente/alagamento estão contemplados? | Condições do produto |
| Queda de árvore e granizo estão previstos? | Riscos cobertos |
| Existe franquia? | Valor e condição aplicável |
| Tenho assistência e guincho? | Limites do serviço |
| Como funciona indenização integral? | Critério contratado |
| Existem exclusões importantes? | Condições da apólice |
Quem vive ou circula frequentemente em áreas sujeitas a alagamento tem ainda mais motivo para conferir esse ponto antes de contratar.
Como a Aprova Seguro analisa essa proteção
Não basta uma proposta apresentar uma descrição genérica de cobertura ampla.
Quando eventos naturais são uma preocupação do cliente, vale verificar proteção do casco, eventos previstos, franquia, assistência, guincho, critério de indenização, principais exclusões e preço da proposta.
Assim, a contratação fica baseada no que realmente está previsto, e não na expectativa de que “seguro cobre qualquer coisa”.
Dúvidas sobre enchente e Seguro Auto
Seguro cobre carro alagado?
Pode cobrir quando o evento está entre os riscos protegidos e as condições da apólice são atendidas.
Se água entrar no motor, o seguro paga?
Depende da causa do dano, da cobertura e das circunstâncias do evento. É necessária análise do sinistro.
Carro submerso é perda total?
Não automaticamente. A extensão dos danos e os critérios da seguradora determinarão se o veículo é reparável ou se existe indenização integral.
Seguro cobre granizo?
Pode haver cobertura para danos causados por granizo conforme a proteção contratada.
Seguro cobre queda de árvore?
Pode haver cobertura quando o evento e os danos estão dentro das condições contratadas.
Se eu atravessar uma enchente, perco o seguro?
Não existe uma resposta automática aplicável a todos os casos. A seguradora analisará as circunstâncias e as condições da apólice.
Tem franquia em enchente?
Pode haver franquia quando o dano resultar em um reparo parcial coberto, conforme a contratação.
Seguro contra terceiros cobre enchente no meu carro?
Uma cobertura destinada exclusivamente a danos causados a terceiros não deve ser confundida com proteção para danos no próprio veículo.
Entenda melhor a proteção do seu carro
Coberturas do Seguro Auto
Veja quais riscos podem ser protegidos.
Cobertura compreensiva
Entenda o que significa uma proteção mais ampla.
Franquia do Seguro Auto
Veja quando ela pode ser aplicada.
Perda total e Tabela FIPE
Entenda quando pode existir indenização integral.
O que o Seguro Auto não cobre
Conheça situações que exigem atenção.
Assistência 24 horas
Veja como o serviço pode ajudar após um evento.
Quer conferir se sua cotação inclui proteção para eventos da natureza?
Solicite uma cotação. A Aprova Seguro ajuda você a comparar coberturas, franquia, assistência, limites e condições das opções disponíveis para o seu veículo.