Seguro contra terceiros: proteção para danos causados a outras pessoas
O seguro contra terceiros pode proteger você financeiramente em determinados danos causados involuntariamente a outras pessoas, veículos ou bens, conforme as coberturas e os limites contratados. Além disso, na Aprova Seguro, ajudamos você a comparar opções e entender quanto está sendo contratado para cada tipo de proteção.
Atendimento humano • Cotação personalizada • Comparação de coberturas e limites
O que é seguro contra terceiros?
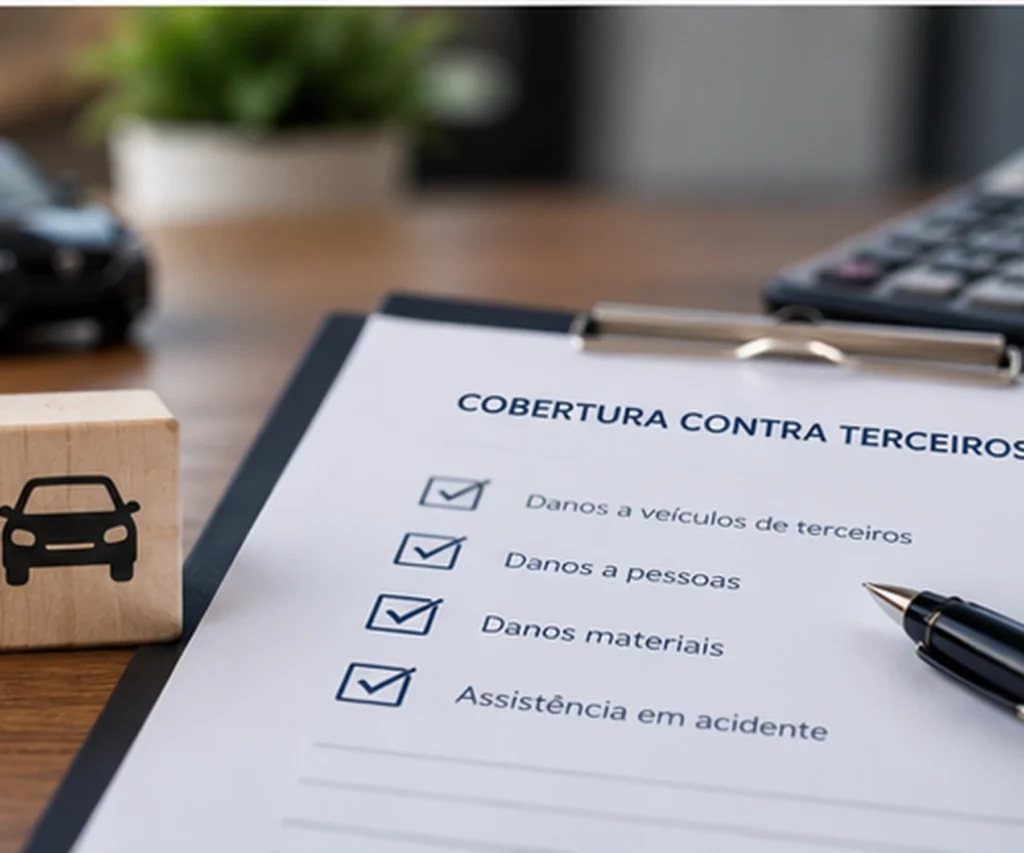
Seguro contra terceiros é uma proteção destinada a determinados prejuízos que o segurado possa causar involuntariamente a outras pessoas ou aos seus bens durante situações cobertas pelo contrato. Nesse contexto, no Seguro Auto, essa proteção costuma estar relacionada à cobertura de responsabilidade civil, frequentemente identificada nas propostas como RCF-V, Responsabilidade Civil Facultativa de Veículos.
Além disso, a cobertura pode incluir danos materiais, corporais e outras garantias, dependendo exatamente do que foi contratado.
O que o seguro contra terceiros pode cobrir?
Danos materiais
Pode responder por prejuízos materiais causados a terceiros em um evento coberto.
Exemplos: outro carro, moto, muro, portão, poste, fachada ou outro bem atingido.
Danos corporais
Pode existir cobertura para determinados danos físicos causados a terceiros, respeitando as condições e o limite contratado.
Danos morais
Algumas propostas podem incluir cobertura específica para danos morais.
Por isso, ela não deve ser presumida apenas porque existem coberturas de danos materiais ou corporais. É necessário verificar a contratação.
Como essa cobertura funciona na prática?
| Situação | O que deve ser verificado |
|---|---|
| Você bate em outro carro | Limite de danos materiais |
| Você danifica um portão ou muro | Cobertura de danos materiais |
| Um acidente causa lesões em outra pessoa | Cobertura de danos corporais |
| Existe reclamação relacionada a dano moral | Se essa cobertura foi contratada |
| O seu próprio carro também foi danificado | Cobertura do seu veículo, não apenas terceiros |
| O prejuízo ultrapassa o limite contratado | A cobertura responde somente dentro dos limites e condições da apólice |
Esse é um dos motivos pelos quais não basta verificar se a proposta simplesmente diz “terceiros”.
Por isso, é preciso saber quais coberturas existem e qual limite foi contratado em cada uma delas.
Seguro contra terceiros cobre o meu próprio carro?
Não necessariamente.
Uma proteção contratada somente para responsabilidade civil de terceiros tem como foco os prejuízos causados a outras pessoas ou aos seus bens, e não os danos ao próprio veículo do segurado.
Além disso, para proteger também o seu carro contra riscos como colisão, roubo ou furto, é necessário verificar quais outras coberturas foram incluídas na proposta.
Quanto contratar de cobertura para terceiros?
Esse é um dos pontos mais importantes da contratação.
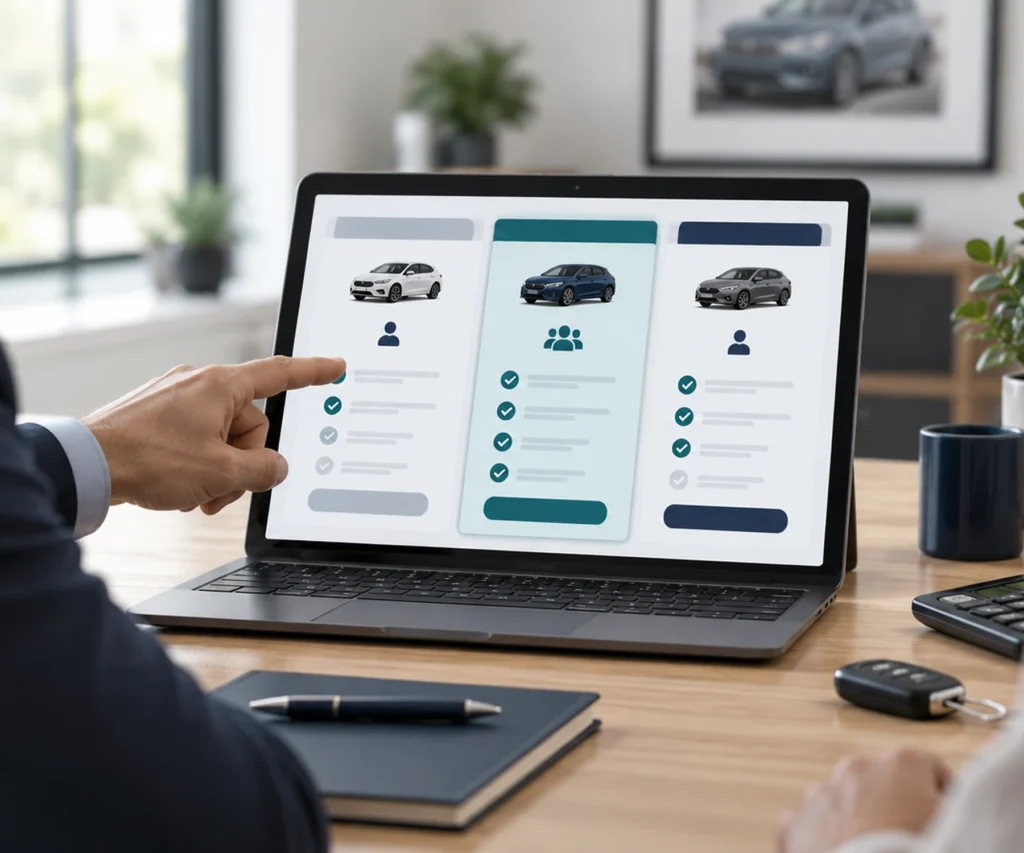
Nesse caso, o limite representa até onde a cobertura poderá responder por determinado tipo de dano, respeitando todas as condições da apólice.
Imagine uma cobertura de danos materiais com determinado limite contratado. Se o prejuízo coberto ficar dentro desse valor, a análise seguirá as condições da apólice. Por outro lado, se o prejuízo for superior ao limite disponível, a diferença pode ficar fora da proteção contratada.
Por isso, escolher o limite apenas para reduzir alguns reais no preço do seguro pode aumentar bastante a exposição financeira em um acidente mais grave.
Prejuízo coberto
Primeiro, considera-se o valor do dano causado ao terceiro em uma situação prevista pela cobertura contratada.
Limite contratado
A cobertura pode responder até o limite disponível na apólice, sempre conforme as condições do contrato e a análise do sinistro.
Eventual excedente
Se o prejuízo coberto ultrapassar o limite contratado, a parcela excedente pode ficar fora da proteção do seguro.
O menor limite nem sempre é a escolha mais econômica
O custo de reparar veículos, imóveis e outros bens pode ser elevado. Por isso, antes de escolher a cobertura, vale pensar não apenas no valor do seu próprio carro, mas também no tamanho do prejuízo que você poderia causar a terceiros.
Vale observar:
- limite para danos materiais;
- limite para danos corporais;
- existência ou não de cobertura para danos morais;
- diferença de preço entre limites superiores;
- seu perfil de utilização do veículo;
- condições específicas da seguradora.
Dessa forma, na cotação, podemos comparar essas diferenças para que você veja quanto custa aumentar ou reduzir determinado limite.
Seguro contra terceiros tem franquia?
A franquia do casco do seu veículo e a cobertura para terceiros são coisas diferentes.
Além disso, em muitas propostas, a cobertura de responsabilidade civil para terceiros não funciona com a mesma franquia utilizada para reparar o próprio veículo.
As condições podem variar conforme o produto e a seguradora. Por isso, a existência de franquia ou participação do segurado deve ser confirmada na proposta e nas condições da apólice.
Quanto custa um seguro contra terceiros?
Não existe um preço único.
Além disso, o valor pode variar conforme o veículo, perfil do condutor, região, utilização, limites escolhidos, coberturas adicionais e critérios da seguradora.
Também existe diferença entre contratar somente determinadas proteções para terceiros e incluir essa cobertura dentro de um Seguro Auto mais amplo.