Seguro cobre batida? Entenda colisão, terceiros e franquia
O Seguro Auto pode cobrir danos causados por uma batida, mas a resposta depende de quem foi atingido, das coberturas contratadas e das condições da apólice.
O dano no seu próprio carro e o prejuízo causado a outra pessoa não utilizam necessariamente a mesma cobertura.
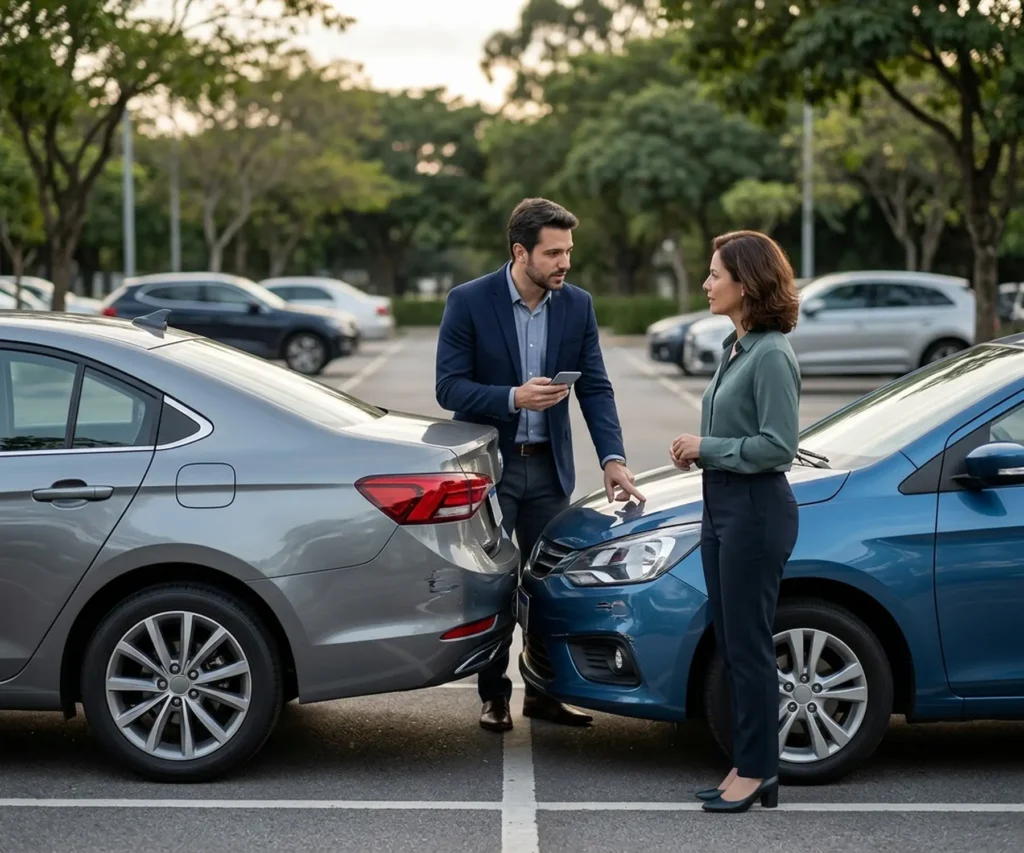
Seguro Auto cobre colisão?
Pode cobrir.
Se o Seguro Auto possui cobertura adequada para danos ao próprio veículo, uma colisão pode estar protegida conforme as condições da contratação.
Se o acidente também causar prejuízo a outra pessoa, será necessário verificar separadamente se existe cobertura para terceiros e quais limites foram contratados.
Seu carro e o carro do terceiro são duas análises diferentes dentro do seguro.
O dano no seu carro e o prejuízo causado a terceiros não são tratados automaticamente pela mesma cobertura.
É preciso verificar a cobertura do casco ou colisão e, em reparos parciais, a franquia aplicável.
É necessário verificar a cobertura de responsabilidade civil e os limites contratados.
Quando seu carro e o terceiro sofrem danos, podem existir duas coberturas diferentes atuando no mesmo acidente.
Bateu o carro? Veja qual cobertura precisa ser verificada
| Situação | Cobertura principal a verificar |
|---|---|
| Seu carro ficou danificado | Cobertura do casco/colisão |
| Você danificou outro carro | Responsabilidade civil para terceiros |
| Você atingiu uma moto | Responsabilidade civil para terceiros |
| Você bateu em muro ou portão de outra pessoa | Danos materiais a terceiros |
| Seu carro teve dano pequeno | Casco + valor da franquia |
| Seu carro teve dano muito grave | Casco + possível análise de indenização integral |
| Outra pessoa bateu em você | Seu casco e/ou responsabilidade do terceiro, conforme o caso |
| Passageiros ou outras pessoas se feriram | Coberturas aplicáveis e análise específica |
Uma única colisão pode envolver mais de uma cobertura.
Se eu bater meu carro, o seguro pode pagar o conserto?
Pode, quando existe cobertura para colisão e o dano está dentro das condições da apólice.
Em um reparo parcial do próprio veículo, normalmente é necessário verificar se o evento está coberto, custo estimado do reparo, franquia aplicável, oficina e procedimento definido pela seguradora e demais condições da contratação.
Preciso pagar franquia quando bato o carro?
Em determinados reparos parciais do próprio veículo, pode haver aplicação de franquia conforme a apólice.
Imagine um reparo coberto de R$ 7.000 e uma franquia de R$ 2.000. Em uma situação em que essa franquia seja aplicável, o segurado pode ficar responsável pelo valor previsto e a seguradora participa do restante conforme as condições da contratação.
Exemplo meramente ilustrativo.
Vale acionar o seguro em uma batida pequena?
Nem sempre.
Quando o dano é pequeno, vale comparar o custo do reparo com a franquia e verificar se faz sentido utilizar a cobertura do casco.
Se um reparo custa R$ 1.500 e a franquia aplicável é de R$ 2.500, utilizar o casco pode não fazer sentido financeiramente. Já em um dano maior, a relação pode ser completamente diferente.
Antes de decidir, compare custo do reparo, franquia e condições do seguro.
Se eu bater no carro de outra pessoa, meu seguro cobre?
Pode haver cobertura quando você contratou proteção para danos causados a terceiros e o evento está dentro das condições da apólice.
A cobertura pode ter um limite específico para danos materiais. Esse limite define até onde a proteção pode responder naquele tipo de prejuízo.
E se os dois carros precisarem de conserto?
A mesma colisão pode envolver coberturas diferentes.
Seu veículo: pode utilizar a cobertura de casco, com franquia quando aplicável.
Veículo de terceiro: pode utilizar a cobertura de responsabilidade civil, respeitando limites e condições contratadas.
Por isso, pagar uma franquia não significa automaticamente que todos os danos do acidente serão tratados da mesma forma.
Seguro cobre batida em muro, portão ou poste?
São necessárias duas análises.
Dano no seu carro: se houver cobertura adequada para colisão, o dano do próprio veículo pode estar protegido.
Dano no bem atingido: se o muro, portão, poste ou outro patrimônio pertence a terceiro, é necessário verificar a cobertura de responsabilidade civil para danos materiais.
Os limites e condições da cobertura para terceiros precisam ser conferidos na apólice.
Seguro cobre quando bato o carro sozinho?
Pode cobrir.
Uma colisão não precisa necessariamente envolver outro veículo para existir dano coberto no próprio automóvel.
Podem existir situações como colisão com parede, pilar, portão, obstáculo ou outro objeto.
A existência de cobertura depende da modalidade contratada e das circunstâncias do evento.
Se eu não tive culpa, meu seguro cobre meu carro?
Se você possui cobertura de casco e opta por utilizá-la, o sinistro pode ser analisado conforme sua própria apólice.
A discussão sobre responsabilidade do outro motorista é uma questão diferente da existência da sua cobertura.
“Não tive culpa” não significa automaticamente “não preciso usar meu seguro” nem “não existe franquia”.
Dependendo do caso, também pode existir possibilidade de atendimento pela seguradora do responsável ou procedimentos posteriores de ressarcimento, mas isso precisa ser analisado na situação concreta.
Bateram no meu carro. O que posso fazer?
Existem diferentes caminhos conforme a situação.
Pode ser necessário avaliar se o responsável possui seguro para terceiros, se você possui cobertura de casco, extensão dos danos, franquia, documentação disponível e orientação das seguradoras envolvidas.
Evite assumir antecipadamente que um determinado caminho sempre será mais rápido ou melhor.
O seguro deixa de cobrir porque eu causei o acidente?
Não existe uma regra simples dizendo que causar uma colisão elimina automaticamente a cobertura.
O Seguro Auto existe justamente para proteger riscos contratados, mas o evento será analisado conforme as circunstâncias e as condições da apólice.
Situações envolvendo exclusões contratuais, informações incorretas ou outras circunstâncias relevantes podem alterar a análise.
Uma batida pode resultar em perda total?
Pode.
Se os danos forem muito extensos, o sinistro pode ser analisado de acordo com os critérios previstos para indenização integral.
Isso é diferente de um reparo parcial comum, no qual pode existir aplicação de franquia.
Precisa fazer boletim de ocorrência depois de uma batida?
Não é adequado aplicar uma única resposta a todos os acidentes. A necessidade ou recomendação de registro pode depender das circunstâncias, das exigências aplicáveis e do procedimento da seguradora.
Situações com vítimas, conflitos entre envolvidos ou outras ocorrências relevantes exigem atenção especial às obrigações legais e às orientações das autoridades.
Para o processo do seguro, confirme com a corretora ou seguradora quais documentos serão necessários.
Quais informações vale reunir depois de uma colisão?
Quando for seguro fazê-lo, pode ser útil reunir fotos dos veículos e dos danos, posição e local do acidente quando possível, placa dos veículos, contato dos envolvidos, informações solicitadas pela seguradora e outros dados relevantes.
A segurança das pessoas vem antes da coleta de qualquer informação.
Devo pagar imediatamente o conserto do terceiro?
Não tome decisões financeiras importantes no calor do acidente sem antes entender como sua cobertura funciona.
Se você possui proteção para terceiros, entre em contato com a corretora ou seguradora para receber orientação sobre o procedimento adequado.
Assumir valores ou compromissos antes de conhecer a análise e os limites da cobertura pode complicar o processo.
O que fazer para acionar o seguro depois da batida?
1. Garanta a segurança
Verifique primeiro as condições das pessoas envolvidas e do local.
2. Registre as informações
Colete dados e imagens quando for possível e seguro.
3. Avise a corretora ou seguradora
Comunique o ocorrido e informe os dados solicitados.
4. Siga o procedimento do sinistro
A seguradora orientará sobre documentos, vistoria, oficina e demais etapas.
5. Avalie franquia e reparação
Quando houver reparo parcial do próprio carro, confira a condição aplicável.
Quando vale usar o Seguro Auto após uma batida?
| Situação | O que analisar |
|---|---|
| Dano pequeno no próprio carro | Reparação x franquia |
| Dano grande no próprio carro | Cobertura e franquia |
| Dano a terceiro | Limite contratado para terceiros |
| Seu carro e terceiro danificados | Casco + responsabilidade civil |
| Veículo possivelmente irreparável | Critérios de indenização integral |
| Apenas dano estético pequeno | Custo do reparo e conveniência |
| Outro motorista é responsável | Opções disponíveis e orientação das seguradoras |
Não existe um valor universal a partir do qual “sempre vale” ou “nunca vale” acionar.
O que a Aprova Seguro observa em uma cobertura para colisão
Na contratação, não olhamos apenas para a palavra “colisão”. Vale conferir proteção do próprio veículo, valor e tipo de franquia, limites para terceiros, cobertura para danos materiais e corporais, assistência, carro reserva quando contratado, exclusões e preço da proposta.
Essa análise ajuda a entender como o seguro poderá funcionar antes de ocorrer uma batida.
Dúvidas sobre batida e Seguro Auto
Bati meu carro. O seguro cobre?
Pode cobrir quando existe proteção para colisão e o evento está dentro das condições da apólice.
Bati em outro carro. O seguro paga o terceiro?
Pode haver cobertura quando responsabilidade civil para terceiros foi contratada e o evento atende às condições e limites previstos.
Bati sozinho. O seguro cobre?
Pode cobrir danos ao próprio carro quando existe cobertura adequada para colisão.
Bati no muro. Seguro cobre?
O dano no próprio veículo pode ser analisado pelo casco. Se o muro pertence a terceiro, o prejuízo ao bem exige análise da cobertura para terceiros.
Se a culpa foi minha, o seguro cobre?
A responsabilidade pelo acidente não elimina automaticamente todas as coberturas. O evento precisa ser analisado de acordo com a apólice e as circunstâncias.
Se eu não tive culpa, pago franquia?
Se utilizar sua própria cobertura de casco para um reparo parcial, pode haver franquia conforme a apólice, mesmo que a responsabilidade do outro motorista esteja sendo discutida.
Precisa de boletim de ocorrência para usar o seguro?
Depende do evento, das circunstâncias e dos documentos exigidos no processo. Em caso de dúvida, siga as orientações da seguradora, corretora e autoridades competentes.
Vale acionar seguro para arranhão ou pequena batida?
Depende do custo do reparo, da franquia e das condições da cobertura. Em danos pequenos, o reparo pode custar menos que a franquia.
Batida pode dar perda total?
Pode, quando os danos atingem os critérios previstos para indenização integral.
Entenda cada parte de um acidente com o veículo
Franquia do Seguro Auto
Veja quando pode existir participação no reparo.
Seguro contra terceiros
Entenda os danos causados a outras pessoas e bens.
Perda total e Tabela FIPE
Veja o que acontece em acidentes mais graves.
Coberturas do Seguro Auto
Conheça o mapa completo da proteção.
Como acionar o Seguro Auto
Veja o procedimento após um sinistro.
Outra pessoa dirigindo
Entenda como o perfil do condutor entra na análise.
Quer contratar Seguro Auto entendendo como a cobertura de colisão funciona?
Solicite sua cotação. A Aprova Seguro ajuda você a comparar cobertura do veículo, franquia, limites para terceiros, assistência e demais condições das propostas disponíveis.